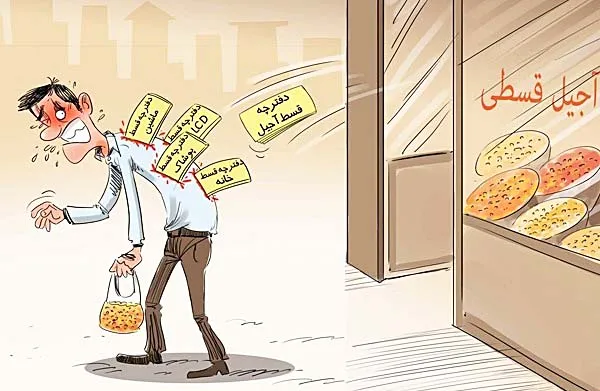
به گزارش صراط به نقل از هفت صبح، در فرهنگ اقتصادی ایرانیها، خرید نسیه امر نوپدیدی نیست. داشتن حساب دفتری بخشی از روال زندگی مردم بود؛ اگر فروشنده مشتریاش را میشناخت همین شناخت مجوزی میشد تا کالا را امروز به او تحویل و پولش را در موعدی دیگر بگیرد. اما امروز این حساب دفتری شکل اعتبارهای چندکلیکی به خود گرفته است؛ اعتباری که دیگر به شناخت فروشنده و مشتری وابسته نیست و با چند مرحله ثبتنام در پلتفرمهای آنلاین در دسترس قرار میگیرد.
امروزه این شیوه فروش از پوشاک و لوازم خانگی گرفته تا خوراک، محصولات آرایشی و بهداشتی، بلیت سفر، کنسرت و خدمات آموزشی و فرهنگی را در بر میگیرد و خرید اعتباری، از امکانی محدود برای تهیه کالاهای گرانقیمت، به یکی از روشهای پرداخت در بازار مصرف تبدیل شده است؛ روشی که به مشتری اجازه میدهد هزینه خرید امروز را به هفتهها یا ماههای آینده موکول کند.
اینجا این پرسش مطرح میشود که آیا خرید قسطی به مدیریت بهتر دخلوخرج کمک میکند یا نشانهای از آن است که بخشی از جامعه برای تامین نیازهای روزمره ناچارند از درآمد آینده خود خرج کنند؟ واقعیت این است که خرید اقساطی میتواند هم فرصتی برای مدیریت نقدینگی باشد و هم راهی برای به تعویق انداختن فشار مالی.
وقتی پول امروز به خرید فردا نمیرسد
در همین رابطه علی سعدوندی، کارشناس اقتصادی، معتقد است فروش اقساطی بهخودیخود تورمزا نیست. به گفته او، خرید قسطی زمان مصرف را تغییر میدهد؛ یعنی فرد بهجای آنکه برای جمعکردن پول یک کالا یا خدمت چند ماه صبر کند، آن را زودتر تهیه میکند و هزینهاش را در چند مرحله میپردازد. مشکل زمانی آغاز میشود که خرید اعتباری نه برای تأمین یک نیاز مشخص، بلکه برای حفظ سطح مصرف در شرایط کاهش قدرت خرید به کار گرفته شود.
سعدوندی میگوید: اگر خانوار تصور کند کاهش قدرت خرید موقتی است و شرایط اقتصادی بهزودی بهتر میشود، ممکن است با استفاده از اعتبار به الگوی مصرف پیشین ادامه دهد. اما اگر این وضعیت پایدار شود، مصرفکننده ناچار خواهد شد رفتار خود را تغییر دهد؛ از حذف خریدهای غیرضروری گرفته تا کنارگذاشتن بخشی از فعالیتهای آموزشی و فرهنگی.
از نگاه این کارشناس، انباشت تعهدات مالی نیز نگرانکننده است. ممکن است هر قسط بهتنهایی رقم بزرگی نباشد، اما جمعشدن چند خرید اعتباری، بخش قابلتوجهی از درآمد ماههای آینده را پیشاپیش مصرف میکند. در چنین شرایطی، احتمال ناتوانی و نکول در بازپرداخت اقساط افزایش پیدا میکند و مصرفکننده ممکن است ناچار شود از خریدهای بعدی صرفنظر کند یا با محدودیت اعتبار مواجه شود. بنابراین، مسئله این است که پس از پرداخت اقساط، پول کافی برای سایر هزینههای زندگی باقی میماند یا نه.
قسطی ارزانتر است یا گرانتر؟
حیدر مستخدمین حسینی، کارشناس ارشد اقتصادی، بر هزینههایی تأکید میکند که گاهی در پوشش خرید اقساطی به قیمت کالا اضافه میشوند. بااینحال، مستخدمین حسینی میگوید در بخشی از بازار، خرید اقساطی با افزایش قابلتوجه قیمت همراه است. او از مواردی سخن میگوید که هزینه خرید اقساطی حدود ۴۰ تا ۶۰درصد بیشتر از قیمت اولیه برآورد میشود. همچنین به تجربهای اشاره میکند که در آن هزینه تأمین مالی برای یک پلتفرم حدود ۴۰ تا ۴۲ درصد اعلام شده بود؛ هزینهای که به گفته او، در نهایت به خریدار منتقل میشود.
در چنین شرایطی، مشتری فقط هزینه کالا را در چند مرحله نمیپردازد، بلکه برای امکان خرید امروز، مبلغ بیشتری هم پرداخت میکند. بسیاری از خریداران هنگام انتخاب گزینه اقساطی، بیشتر به مبلغ هر قسط توجه میکنند تا مجموع پرداختی. وقتی رقم ماهانه قابلپرداخت به نظر میرسد، افزایش هزینه نهایی ممکن است به چشم نیاید؛ بهخصوص برای خانوادهای که همزمان باید هزینه خوراک، درمان و آموزش را تأمین کند.
مستخدمین حسینی معتقد است افزودن هزینه بالای تامین مالی به قیمت کالا میتواند به افزایش قیمتها و تشدید فشار اقتصادی بر خانوارها بینجامد. تفاوت مهمی میان خریدی که فقط زمان پرداخت را تغییر میدهد و خریدی که به دلیل هزینه اعتبار گرانتر تمام میشود، وجود دارد؛ تفاوتی که برای مصرفکننده تعیینکننده است.
وقتی کتاب و کلاس و کنسرت هم قسطی میشوند
اما گسترش خرید اقساطی به کالاهای مصرفی محدود نمانده و حوزه آموزش و فرهنگ، کتاب و فعالیتهای هنری را نیز دربر گرفته است؛ خبر فروش بلیت کنسرت همایون شجریان این تلنگر را زد که اگر خانوادهها برای پرداخت هزینههای فرهنگی و زنگ تفریح خود به اقساط نیاز دارند، چه اتفاقی برای جایگاه فرهنگ در سبد هزینههایشان افتاده است؟
مریم اسدیان، مدیر مجموعه آموزشی قلعه خورشید، در این رابطه میگوید تصمیم به فراهمکردن امکان پرداخت اقساطی از مشاهده فشار هزینههای روزمره بر خانوادهها ناشی شده است. به گفته او، حتی اگر شهریه یک کلاس بهتنهایی چندان بالا نباشد، در کنار هزینه کلاس زبان، ورزش، مدرسه، لوازم تحصیلی و پوشاک به بار مالی قابلتوجهی تبدیل میشود.
از نگاه اسدیان، تقسیم هزینه در چند مرحله میتواند فشار مالی و روانی پرداخت یکجای شهریه را کاهش دهد و به خانوادهها کمک کند فعالیتهای آموزشی و فرهنگی را زودتر از سبد هزینههای خود حذف نکنند. او به تجربه شخصی خود در خرید اقساطی کتاب نیز اشاره میکند و میگوید اگر امکان پرداخت مرحلهای وجود نداشت، ممکن بود به امانتگرفتن کتاب از کتابخانه یا صرفنظرکردن از خرید آن روی بیاورد.
بااینحال، اسدیان تاکید میکند که هنگام اولویتبندی هزینهها، فرهنگ معمولاً در انتهای فهرست قرار میگیرد. والدین ممکن است میان ثبتنام فرزندشان در کلاس زبان یا فوتبال و شرکت او در یک فعالیت فرهنگی، گزینهای را انتخاب کنند که ضروریتر یا کاربردیتر به نظر میرسد. از نگاه او، پرداخت اقساطی میتواند راهی برای حفظ حداقلی از فعالیتهای فرهنگی باشد، اما نیاز به این شیوه پرداخت خود نشاندهنده فشار اقتصادی بر انتخابهای روزمره است.
اسدیان با اشاره به قیمت بلیت برخی اجراهای تئاتر، از جمله بلیتی به قیمت پنج میلیون تومان، میگوید افزایش هزینهها میتواند دسترسی به تجربههای فرهنگی را بیش از پیش به توان مالی افراد وابسته کند و خطر محدودشدن این تجربهها به گروههای برخوردارتر را افزایش دهد.سپیده موسوی، مدرس دانشگاه، نیز از کاهش مخاطبان برخی فعالیتهای آموزشی و فرهنگی سخن میگوید. به روایت او، کرونا علاوه بر تعطیلی موقت کلاسها، شیوه ارتباط مدرس و مخاطب را تغییر داد.
موسوی معتقد است شرایط اقتصادی و فضای اجتماعی سالهای پس از ۱۴۰۱ نیز بر تمایل مردم به مشارکت در فعالیتهای فرهنگی اثر گذاشته است. سنگینشدن دغدغههای روزمره و کاهش امید اجتماعی باعث شده بخشی از مردم کمتر به سراغ ادبیات، فلسفه و عرفان بروند. او در عین حال تأکید میکند علاقه به هنر و فرهنگ همچنان وجود دارد و برنامههای باکیفیت میتوانند مخاطب خود را پیدا کنند؛ اما کاهش تعداد شرکتکنندگان و محدودیت امکان افزایش شهریه، اداره این کلاسها را دشوارتر کرده است.
به گفته موسوی، شهریه برخی از گرانترین کلاسهای ادبی به حدود دو میلیون تومان میرسد و هزینه بعضی کلاسهای سینمایی نیز از سه میلیون تومان آغاز میشود. پرداخت اقساطی میتواند به جذب بخشی از مخاطبان کمک کند، اما بازگشت مردم به فعالیتهای فرهنگی فقط به توان مالی وابسته نیست؛ تغییر عادتهای شکلگرفته در دوران کرونا، اولویتها و سبک زندگی نیز در این روند نقش دارند.
پول نقد برای روز مبادا
در سوی دیگر ماجرا، مصرفکنندگانی قرار دارند که خرید اعتباری را راهی برای مدیریت هزینهها میدانند. سحر میگویند امکان خرید قسطی به او کمک کرده است نیازهایشان را تأمین کنند و در عین حال، پول نقد خود را برای هزینههایی نگه دارند که نمیتواند پرداخت آنها را به تعویق انداخت؛ بهویژه مخارج درمان. مژده از زاویهای دیگر تجربه خود را از خرید اعتباری روایت میکند. او میگوید برای مدیریت مخارج خانه بسیاری از وسایل بزرگ را قسطی خریداری کرد و باتوجه به تورم حاکم در اقتصاد به نظر میرسد قسطی خرید کردن منصفانه باشد.
در شرایطی که درآمد خانوارها باید میان هزینههای ثابت و متغیر تقسیم شود، پرداخت مرحلهای هزینه یک کالا یا خدمت میتواند امکان برنامهریزی بهتر برای سایر مخارج را فراهم کند به این ترتیب، فرد میتواند خرید موردنیازش را انجام دهد، بدون آنکه تمام نقدینگی خود را یکجا مصرف کند و برای هزینهای پیشبینینشده، مانند مراجعه پزشکی یا خرید دارو، با کمبود پول مواجه شود.
فروش پیها؛ از افزایش فروش تا مدیریت منابع مالی
اما گسترش پلتفرمهای خرید اعتباری، شکل تازهای به دسترسی مصرفکنندگان و فروشگاهها به اعتبار داده است. در این مدل، خریدار هزینه خرید را در چند مرحله میپردازد و فروشگاه نیز امکان دسترسی به مشتریان بیشتر و افزایش فروش را پیدا میکند. فعالان این حوزه بر این باورند که این شیوه فروش نسبتی با فقیر شدن مردم ندارد و نباید فروش اعتباری را بهمثابه فقیر شدن مردم تلقی کرد بلکه این شیوه فروش یک روش مرسوم خرید و فروش در دنیای مدرن محسوب میشود؛ راهکاری که در روزهای عادی، موتور رشد فروشگاهها و افزایش قدرت خرید کاربران را فراهم میکند.
مطابق با گزارش ارائه شده از سوی پیهای فعال در ایران میزان بهرهگیری از این سرویسها نسبت به سال گذشته روند صعودی به خود گرفته است؛ به عنوان مثال در یک پلتفرم آنلاین در یک روز بیش از ۶۵۰ هزار سفارش چهارقسطی ثبت شد. بااینحال، افزایش تعداد کاربران و سفارشها بهتنهایی نشان نمیدهد که قدرت خرید خانوارها بهبود یافته است. برای ارزیابی اثر اقتصادی این ابزارها باید قیمت نهایی خرید، هزینه دریافت اعتبار، میزان بدهی کاربران و توان بازپرداخت آنها را نیز در نظر گرفت.
در بحث عمومی درباره پلتفرمهای خرید اعتباری، این نگرانی مطرح است که چنین ابزارهایی ممکن است بدهی خانوارها را افزایش و توان مالی آنها را در ماههای آینده کاهش دهند. خرید اعتباری زمانی قدرت انتخاب مصرفکننده را افزایش میدهد که شرایط بازپرداخت روشن، هزینه نهایی قابلمحاسبه و مجموع اقساط، بخش نامتناسبی از درآمد آینده را به خود اختصاص ندهد.
قسطهای امروز، تعهدات فردا
درست است که هم اکنون شکل دسترسی به اعتبار در خرید و فروش تغییر کرده است؛ اما مسئله اصلی همچنان پابرجاست: آیا این اعتبار به مردم کمک میکند بهتر زندگی کنند یا دشواریهای امروز را به ماههای آینده منتقل میکند؟
زهرا محمدی، مشاور و روانشناس، معتقد است پرداخت قسط حتی برای افرادی که توانایی مالی کافی دارند، میتواند استرسزا باشد؛ زیرا فرد احساس میکند بخشی از درآمد آیندهاش از پیش تعهد شده و آزادی عمل مالی او کاهش یافته است. نگرانی درباره آینده، احتمال کاهش درآمد، هزینههای پیشبینینشده و ترس از ناتوانی در پرداخت بهموقع نیز این فشار روانی را تشدید میکنند. بنابراین، استرس قسط فقط به میزان پول یا توانایی پرداخت وابسته نیست، بلکه احساس امنیت مالی، کنترل بر زندگی و اطمینان فرد به آینده نیز در آن نقش دارند.
محمدی میان استرس ناشی از فشار واقعی اقتصادی و اضطرابی که فراتر از شرایط مالی فرد است، تفاوت قائل میشود. در حالت نخست، نگرانی میتواند واکنشی طبیعی به محدودیت منابع مالی باشد؛ اما در حالت دوم، برداشت فرد از بدهی، تجربههای گذشته یا ترس از دست دادن استقلال مالی ممکن است در ایجاد اضطراب نقش داشته باشد. شناخت علت این استرس میتواند با کمک برنامهریزی مالی مناسب و اصلاح نگرش نسبت به تعهدات مالی، احساس آرامش و کنترل بیشتری ایجاد کند.
خرید اقساطی، اگر با هزینهای معقول و متناسب با توان بازپرداخت انجام شود، میتواند ابزاری برای مدیریت نقدینگی باشد. اما وقتی هزینه تأمین مالی بالا میرود یا مصرفکننده برای تأمین نیازهای روزمره به اعتبارهای متعدد متکی میشود، خطر انباشت بدهی افزایش مییابد. در نهایت، معیار اصلی نه تعداد اقساط و نه امکان خرید فوری، بلکه توانایی خانوار برای پرداخت تعهدات آینده بدون چشمپوشی از نیازهای ضروری زندگی است.